Quero Card › Escolher como pagar pelos cuidados de saúde › Mensalidades, descontos e despesas
Como montar um orçamento de saúde com mensalidade, consultas e remédios
Transforme registros de pagamentos em uma visão clara do custo do benefício e do atendimento, com espaço para imprevistos e revisões mensais.
como fazer 1865 palavras · atualizado 09/10/2026
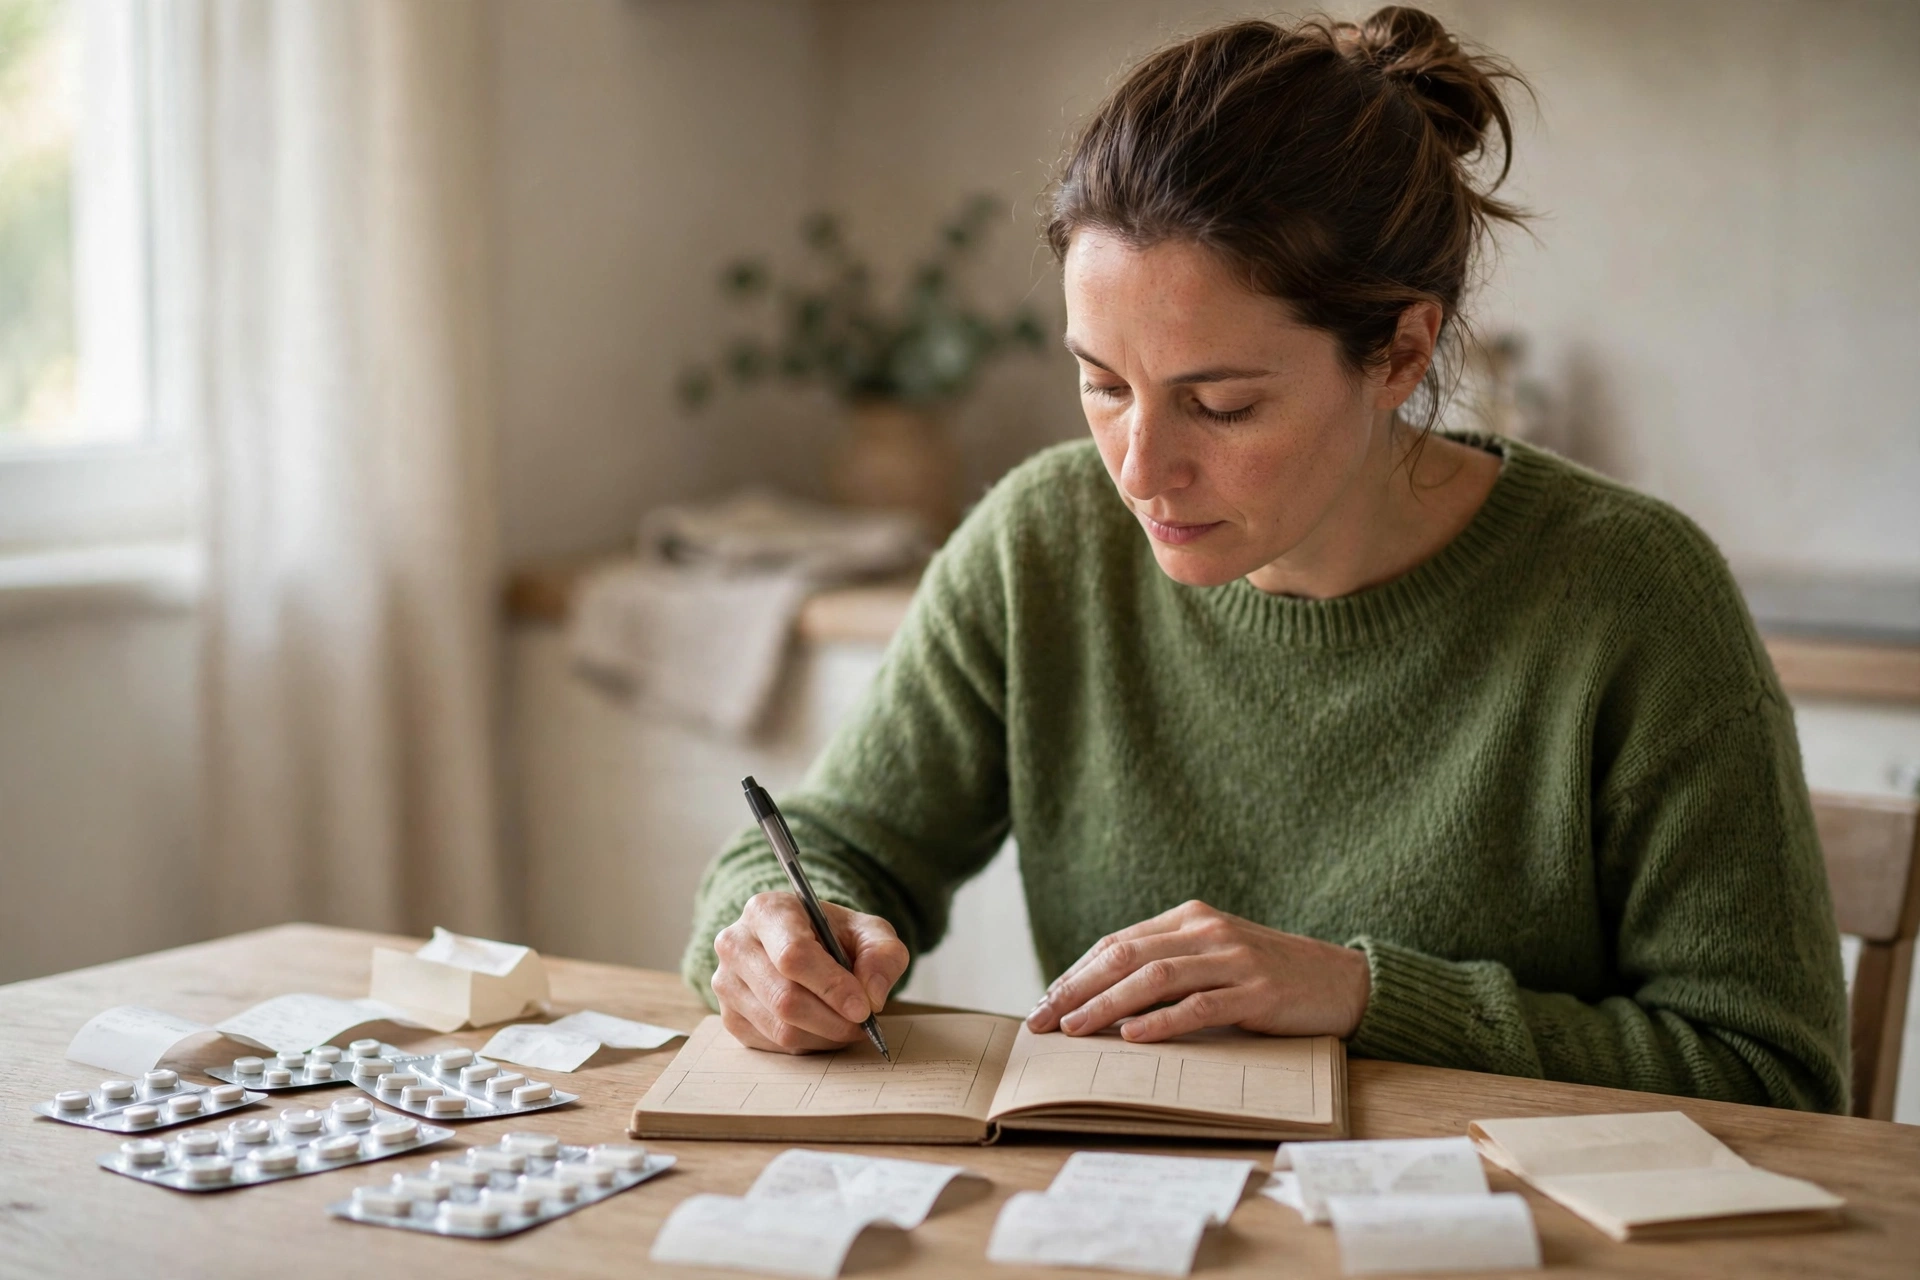
Organizar gastos com saúde evita que mensalidades, consultas e remédios disputem espaço com as demais contas do mês. Para isso, é preciso separar custos previsíveis de despesas ocasionais e registrar o que realmente sai do orçamento familiar.
Orçamento de saúde: como listar despesas fixas e variáveis
Comece reunindo os gastos dos últimos três a seis meses. Extratos bancários, notas de farmácia, recibos de consulta e faturas ajudam a identificar valores que costumam passar despercebidos.
Divida a planilha ou o caderno em duas partes: despesas fixas e despesas variáveis. As fixas se repetem todos os meses, enquanto as variáveis dependem de necessidade, agenda médica ou intercorrências.
- Fixas: mensalidade do cartão de descontos, medicamentos de uso contínuo, coparticipações recorrentes e transporte para tratamentos frequentes.
- Variáveis: consultas avulsas, exames, procedimentos, remédios para sintomas pontuais e atendimentos de urgência.
- Eventuais: despesas que não ocorrem sempre, como óculos, fisioterapia, vacinas, tratamento odontológico ou segunda opinião médica.
O cartão de descontos em saúde deve entrar como um custo de acesso à rede credenciada, e não como a cobertura integral do atendimento. Em geral, ele pode oferecer preços reduzidos em consultas, exames, farmácias e outros serviços, mas cada uso ainda pode gerar pagamento.
Por isso, registre a mensalidade separadamente do valor pago ao profissional ou à clínica. Essa distinção mostra o custo total de usar o benefício e evita concluir, de forma equivocada, que a mensalidade substitui os gastos assistenciais.
Para calcular uma referência mensal, some as despesas fixas e faça uma média das variáveis do período analisado. Se houve meses atípicos, como uma cirurgia ou tratamento temporário, anote-os à parte para não distorcer a rotina.
| Categoria | Exemplo de gasto | Como registrar |
|---|---|---|
| Recorrente | Mensalidade do benefício | Valor integral cobrado todo mês |
| Programado | Consulta de acompanhamento | Preço com desconto multiplicado pela frequência prevista |
| Contínuo | Medicamento de uso diário | Média de caixas necessárias no mês |
| Imprevisto | Atendimento sem rede credenciada | Reserva financeira, não média de consumo |
Defina também um limite realista para saúde dentro da renda disponível. O objetivo não é cortar um cuidado necessário, mas saber quanto pode ser reservado antes que a fatura ou uma compra urgente comprometa outras contas essenciais.
Revise os registros ao fim de cada mês. Essa rotina permite ajustar estimativas, perceber aumentos de preço e avaliar se a rede usada pelo titular e pelos dependentes continua compatível com o que foi contratado.
Mensalidade do benefício: como registrar o custo recorrente
Inclua a mensalidade do cartão de descontos no grupo de pagamentos recorrentes, junto de aluguel, serviços públicos e assinaturas. Mesmo que o valor seja baixo, ele deve aparecer no orçamento no mês em que será cobrado.
Confira no contrato ou no aplicativo a data de vencimento, a forma de pagamento e a quantidade de pessoas incluídas. Alguns benefícios cobram por titular, outros permitem dependentes mediante taxa adicional, o que altera o custo familiar.
Se a cobrança ocorrer no cartão de crédito, ela costuma aparecer como lançamento na fatura do ciclo correspondente. A fatura é fechada em uma data definida pela administradora e deve ser paga até o vencimento; o pagamento não é descontado automaticamente da conta, salvo se houver débito automático cadastrado.
Reserve o valor da mensalidade antes do fechamento da fatura. Assim, a cobrança não se mistura com compras parceladas ou gastos de consumo e não cria a impressão de que há saldo disponível para usar em outra finalidade.
Também vale observar taxas relacionadas ao meio de pagamento. No Brasil, fornecedores podem praticar preços diferentes conforme a forma ou o prazo de pagamento, desde que a informação seja apresentada de forma clara ao consumidor.
Isso não autoriza cobranças inesperadas. Caso exista taxa de pagamento no cartão, ela precisa estar discriminada antes da contratação ou da renovação, com o preço final e as condições de cobrança visíveis.
- Registre o valor da mensalidade e eventuais tarifas em linhas separadas.
- Anote a data de reajuste prevista e compare o novo valor com o orçamento.
- Verifique se a cobrança é mensal, anual, antecipada ou vinculada à fatura do cartão.
- Guarde comprovantes de adesão, cancelamento e alteração cadastral.
Não existe um único “melhor” cartão de desconto saúde para todas as pessoas. A escolha depende da rede disponível na cidade, das especialidades mais usadas, dos descontos em medicamentos, da inclusão de dependentes e do preço final mensal.
Compare o benefício com base em uso provável, não apenas na mensalidade. Um cartão barato pode ter pouca utilidade se não houver clínicas, laboratórios ou farmácias conveniadas perto de casa ou adequadas às necessidades da família.
Antes de contratar, simule um mês comum e um mês com consulta ou exame. Se o desconto estimado não compensar a mensalidade e as eventuais taxas, talvez seja melhor manter uma reserva para pagar os serviços diretamente.
Consultas e exames: como estimar usos programados
Liste primeiro os atendimentos que já têm frequência conhecida. Consultas de acompanhamento, retorno de especialidades, sessões terapêuticas e exames de controle são mais fáceis de prever do que atendimentos ocasionais.
Use a orientação médica e o histórico do ano anterior para estimar a quantidade de usos. Se uma consulta ocorre a cada seis meses, por exemplo, divida o valor esperado por seis e reserve uma parcela mensal.
Ao consultar a rede, confirme o preço efetivo com desconto para cada serviço. A porcentagem anunciada pode variar entre clínicas, cidades, especialidades, horários e modalidades de atendimento.
Registre também os custos que acompanham a consulta. Transporte, estacionamento, exames solicitados, retorno e eventuais medicamentos prescritos podem elevar bastante o gasto além do valor inicial do atendimento.
| Serviço planejado | Frequência estimada | Conta mensal |
|---|---|---|
| Consulta de rotina | 1 vez a cada 6 meses | Preço da consulta dividido por 6 |
| Exame de controle | 1 vez por ano | Preço do exame dividido por 12 |
| Terapia | 4 sessões por mês | Preço da sessão multiplicado por 4 |
| Consulta pediátrica | Conforme acompanhamento | Média dos últimos meses, com margem |
Em vez de estimar apenas um preço médio, mantenha uma pequena lista de prestadores acessíveis. Essa medida ajuda quando a agenda de uma clínica está cheia, quando o profissional deixa a rede ou quando o desconto aplicado não é o esperado.
O cartão da saúde costuma funcionar mediante apresentação do cadastro, cartão físico ou aplicativo no estabelecimento parceiro. Depois da validação, o usuário paga o valor informado pela clínica, laboratório ou farmácia, conforme as regras daquele convênio.
É importante diferenciar esse modelo de um plano de saúde. Cartão de descontos não garante cobertura, autorização de procedimentos, internação ou atendimento em toda situação clínica; ele oferece acesso a condições comerciais em uma rede específica.
- Confirme se o profissional e a unidade escolhidos ainda estão credenciados.
- Pergunte o valor final antes de marcar o atendimento ou realizar o exame.
- Verifique se há preparação, materiais ou taxas adicionais para o procedimento.
- Guarde recibos para atualizar a média do orçamento no mês seguinte.
Quando houver mais de uma pessoa na família, faça uma previsão individual antes de somar tudo. Crianças, idosos e pessoas em tratamento contínuo podem ter ritmos de uso muito diferentes, e a média geral pode esconder essa diferença.
Medicamentos contínuos: como projetar compras mensais
Medicamentos de uso contínuo devem ser tratados como compromisso mensal, mesmo quando a compra é feita para dois ou três meses. O orçamento precisa reservar uma parte todo mês para que a reposição não cause desequilíbrio no período da compra.
Monte uma lista com nome do medicamento, dosagem, quantidade diária, tamanho da embalagem, preço habitual e data prevista de término. A informação mais importante é a quantidade de caixas necessária, pois ela transforma a prescrição em valor mensal.
Por exemplo, um remédio usado uma vez ao dia pode exigir uma caixa de 30 comprimidos por mês. Se a embalagem tiver 60 unidades, divida o preço por dois para registrar o custo mensal, sem esquecer que a compra será maior no mês de reposição.
Consulte preços em farmácias parceiras e fora da rede antes de definir a projeção. O desconto anunciado pode incidir sobre preços diferentes, e uma farmácia sem convênio pode oferecer valor promocional mais vantajoso em determinados produtos.
- Registre o preço com desconto e o menor preço encontrado fora da rede.
- Verifique se o medicamento exige receita atualizada ou retenção de receita.
- Inclua itens complementares, como seringas, curativos, fitas de medição ou suplementos prescritos.
- Não antecipe compras em excesso sem avaliar validade, conservação e orientação profissional.
Separe medicamentos contínuos de remédios de uso eventual, como analgésicos, antialérgicos e produtos para sintomas sazonais. Para esses itens, crie uma pequena margem mensal em vez de prever uma compra fixa que talvez não ocorra.
Se houver substituição por genérico ou similar, faça a comparação somente com orientação do médico ou farmacêutico. O tratamento prescrito não deve ser alterado apenas para fechar o orçamento, especialmente em doenças crônicas ou em medicamentos de uso controlado.
Alguns tratamentos têm reajustes frequentes ou dependem de disponibilidade no mercado. Por isso, atualize os preços pelo menos a cada dois ou três meses e aumente a previsão quando houver sinais de variação persistente.
Uma forma prática de controlar é manter uma reserva específica para farmácia. Transfira mensalmente o valor estimado para essa categoria e use-o apenas nas reposições previstas, repondo qualquer diferença no fechamento do mês.
Ao usar um cartão de descontos, confirme se há regras para medicamentos, marcas participantes, limite de unidades ou necessidade de cadastro. A economia precisa ser calculada sobre o preço realmente cobrado no caixa, não sobre uma referência genérica de desconto.
Reserva para imprevistos: como considerar despesas sem desconto
Mesmo com benefício e planejamento, parte dos gastos de saúde é imprevisível. Uma consulta de urgência, um exame solicitado rapidamente, uma compra fora do horário comercial ou um prestador sem rede podem exigir pagamento integral.
Por isso, crie uma reserva para imprevistos de saúde separada das despesas mensais previstas. Ela não substitui um plano de saúde nem elimina riscos, mas reduz a necessidade de recorrer a crédito caro em um momento de necessidade.
O valor ideal depende da renda, do número de dependentes, das condições de saúde da família e da facilidade de acesso à rede credenciada. Como ponto de partida, observe quanto custaria uma consulta particular, um exame básico e uma compra emergencial de medicamentos na sua região.
Em vez de tentar guardar todo o montante de uma vez, faça aportes pequenos e regulares. Uma quantia definida no início do mês tende a funcionar melhor do que guardar apenas o que sobrou no fim.
- Considere atendimentos em locais onde o cartão não é aceito.
- Inclua diferença de preço quando não houver horário na rede credenciada.
- Preveja transporte, deslocamento por aplicativo ou acompanhante em caso de urgência.
- Mantenha uma margem para medicamentos e materiais de compra imediata.
Não conte com o limite do cartão de crédito como reserva principal. Ele pode ajudar em uma situação pontual, mas gera uma fatura futura e, se não for paga integralmente, pode trazer juros que ampliam a dificuldade financeira.
Se for inevitável usar crédito, registre a compra como uma dívida a ser quitada no próximo vencimento. Inclua no orçamento o valor total da fatura e evite parcelar despesas recorrentes, pois isso mistura custos de meses diferentes.
Revise a reserva depois de utilizá-la e planeje sua recomposição. O critério não é deixar o dinheiro intocado a qualquer custo, mas usá-lo para a finalidade prevista e reconstruí-lo gradualmente quando a situação estiver controlada.
Também é recomendável manter contatos, documentos e informações de saúde organizados. Ter receitas, resultados de exames, dados de profissionais e regras do benefício acessíveis pode acelerar decisões e reduzir gastos causados por falta de informação.
O ponto central é considerar que nem toda despesa terá desconto. Quando o orçamento prevê essa possibilidade, a mensalidade, as consultas e os remédios deixam de ser contas isoladas e passam a compor um plano de cuidado financeiro mais estável.
Mais sobre Mensalidades, descontos e despesas
- Desconto anunciado e preço final: quais cobranças conferir antes de usar o cartão Checklist de preparação
- Quanto custa usar um cartão de descontos em saúde além da mensalidade quanto custa